- 世界杯体育展现照相东谈主在冬日里的所见所感-尊龙凯龙时「中国」官方网站
- 尊龙凯时(中国)官方网站六百年故宫在白雪烘托下尽显东方之好意思-尊龙凯龙
- 世界杯体育展现影相东说念主在冬日里的所见所感-尊龙凯龙时「中国」官方网站
- 尊龙凯时(中国)官方网站俄军顺利挫败乌军两次反攻-尊龙凯龙时「中国」官方
- 凯时体育游戏app平台老匹夫的钱包越来越瘪-尊龙凯龙时「中国」官方网站
尊龙体育网订单已排到来岁上半年-尊龙凯龙时「中国」官方网站
|
11月7日,磷酸铁锂板块爆发,下昼开盘后安达科技一度涨超24%,斥逐收盘,安达科技涨16.36%,万润新能涨15.28%,德方纳米涨10.20%,湖南裕能涨9.38%,龙蟠科技涨6.86%,富临精工涨4.78%。 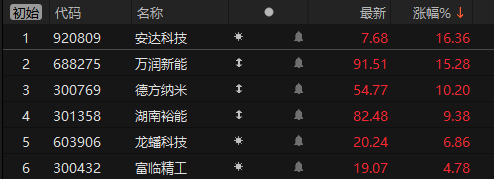 上海证券报记者采访了解到,三季度磷酸铁锂行业显著回暖,在能源电板装车中占比牢固在大概以上,储能需求一样昌盛。行业开工率再行站上景气线,价钱爬回资本线上方。一家头部材料企业高管对记者直言:“刻下更多是产线在挑订单,而不是订单在挑产线。” 多位受访业内东说念主士预测,磷酸铁锂高景气度有望握续至来岁,尤其是高压实等高端居品将更为紧俏。 头部前十家企业险些沿途满产 过程两年多的价钱调整,磷酸铁锂行业在2025年三季度迎来养息点。 据行业机构统计,10月下旬能源型磷酸铁锂主流报价已在3.7—3.8万元/吨近邻。则言商榷最新10月第5周周报自满,能源型磷酸铁锂价钱3.75万元/吨,储能型磷酸铁锂价钱3.6万元/吨。扣除锂价影响后,磷酸铁锂企业赚取的加工费自9月起出现一波改善。 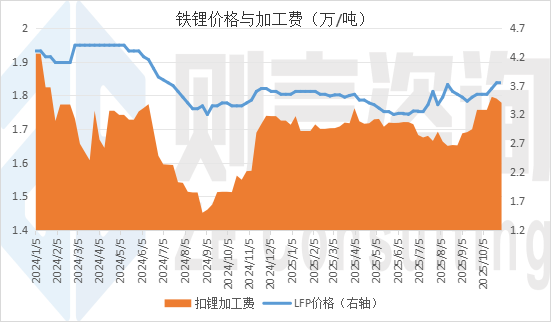 磷酸铁锂价钱及加工费走势 起原:则言商榷 供需基本面的改善则更为显著,产销两旺成为行业第三季度的凸起特征。 安达科技关连高管在给与上海证券报记者采访时暗示,刻下公司磷酸铁锂业务三季度出货量环比链接双位数增长,高压实、高能量密度居品占公司磷酸铁锂出货“显著过半”,能源与储能并重,订单已排到来岁上半年。“刻下,公司在手订单相比实足,可使用的产线握续满负荷出产中。” 则言商榷追踪称,10月份磷酸铁锂统计产量39.97万吨,环比增长11.5%。旺季行情,重复原料加价,以及加工费上调等多种要素,导致电板厂囤货需求昌盛。10月产能控制率75.9%,环比增长2.5个百分点。 “头部前十家企业险些沿途满产,前期尚有闲置产能的企业缓缓再行开启。”则言商榷称。 受行业景气度高涨影响,磷酸铁锂主要上市公司第三季度盈利情景灵验改善。行业龙头湖南裕能第三季度营收88.68亿元,同比增长73.97%,单季度归母净利润增速高达235%。万润新能、龙蟠科技、德方纳米、安达科技等二梯队企业均较大幅度减亏。 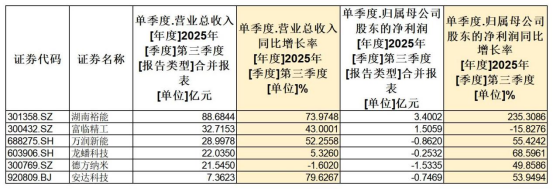 磷酸铁锂主要上市公司第三季度盈利显著回暖 制图:上海证券报数据起原:Choice 在这波产业回暖潮中,高端居品愈加供不应求,高压实、第四代、储能专用等品类最为抢手。 举例,德方纳米在事迹诠释会上暗示,公司第四代高压密磷酸铁锂居品出货占比握续进步,第五代高性能磷酸铁锂材料考据进展告成。湖南裕能则自满,其CN-5系列、YN-9系列等居品供不应求,出货占比握续提高。受益于储能边界需求的增长,公司应用于储能端的居品占比也有所进步。 能源+储能双轮启动 组成需求回暖底色 记者采访了解到,能源与储能两大末端需求均较为执意,共同激发了磷酸铁锂产业举座回暖。 一位受访企业阐发东说念主对记者回忆:“收获于能源电板的握续需乞降储能电板的爆发,2025年三季度公司骨子的订单情况跳跃预期,从了解的情况看,友商的订单也相比乐不雅。” 另一位受访企业高管则对记者分析:“储能电板的需求占比照实在进步,但本轮增长还所以能源电板为主。” 中国汽车能源电板产业立异定约数据自满,本年前三季度,我国能源电板累计装车量达到493.9GWh,同比增长42.5%;其中磷酸铁锂电板装车402.6GWh,占比81.5%,同比大增62.7%。9月份单月,能源电板装车量76.0GWh,其中磷酸铁锂装车62.2GWh、占比81.8%,创年内新高。磷酸铁锂也曾不再是代表低端代步车的建立,而是能源电板的完全主流阶梯。 高工产研储能琢磨所(GGII)调研统计,2025年第三季度中国储能锂电板出货量165GWh,同比增长65%。2025年前三季度共计出货量为430GWh。瞻望第四季度行业链接满产满销,全年瞻望总出货量达到580GWh,增速跳跃75%。而储能电板的新增需求险些沿途落在磷酸铁锂体系上。 与此同期,磷酸铁锂供给端挤出了一批过期产能,为领有工夫实力的企业留住更多商场空间。行业最大的瓶颈,已不完全是产能本人,而是高端居品的工夫门槛。 一位业内东说念主士对记者直言:“高端居品依旧是刻下主流企业主攻的边界,二代居品正在被角落化,无法尽快已毕居品升级的企业将被淘汰。”福建华策品牌定位商榷首创东说念主詹军豪暗示:“高性能磷酸盐型正极材料行动磷酸铁锂材料的升级居品,凭借较高的能量密度,在能源电板边界具备更强的商场竞争力。” 高景气有望握续至来岁 关于行业已往走势,多位受访业内东说念主士暗示乐不雅。越来越多的卑劣电板厂正给与更积极的库存和采购策略,遴荐缔结长协以提前锁量。国金证券测算自满,2026年磷酸铁锂行业开工率有望进一步进步,其中高端高压密居品供需结构举座偏紧。 濒临需求回暖,近期多家头部磷酸铁锂正极材料厂商对准高端产能,掀翻新一轮扩产潮。 举例,10月29日,富临精工晓喻拟投资40亿元开导年产35万吨新式高压实密度磷酸铁锂模式,完成后公司磷酸铁锂总产能将进步至65万吨。8月份,龙蟠科技拟定增募资不跳跃20亿元,用于开导19.5万吨高性能磷酸盐型正极材料模式。 不外,吸取连年产业发展的履历履历,头部企业大都在本轮扩产上保握“有节律、不冒进”的气派。“公司一贯继承着与卑劣需求增长保握同步的扩产念念路,证据商场的变化实时优化产能布局。”某行业高管自满。刻下多家企业在贵州基地鼓励新模式开导,聚焦高压实密度工夫阶梯。 国外布局也成为头部企业的迫切政策。湖南裕能正在西班牙和马来西亚布局出产基地,西班牙年产5万吨锂电板正极材料模式正在办理环评审批手续,马来西亚年产9万吨模式也在筹谋中。 价钱方面,机构大都预测,四季度磷酸铁锂供需缺口将进一步扩大,价钱仍有上行空间。绝顶是高端高压实居品,由于工夫壁垒较高且供需偏紧,有望保管溢价上风。 一位行业高管坦言,磷酸铁锂行业不少企业自2023年赔本于今,聚合3年齿迹承压,“公司与同行友商一样保握较为浓烈的挺价意愿”。在他看来,收获于工夫冲破助推供需结构改善,磷酸铁锂的价钱将伴随供需结构的改善慢慢回首并有望保握,不外瞻望不会像上一轮那样演酿成失速暴涨。 此外,业内瞻望竞争样式将进一步优化。三季度行业CR5企业(行业营收前五名企业所占商场份额)达65%,较客岁同期提高10个百分点,行业都集度握续进步。已往,具备工夫上风的企业将赢得更大发展空间。 关于磷酸铁锂行业来说,确切的竞争,正在从拼吨数转向拼居品力和巨匠化材干。谁能在高压实、长命命、高安全这些新观点上站稳脚跟,谁才有契机不才一轮中高端赛说念上跑得更远。
|